Nutty - Quản lý chi tiêu

Screenshots
Details
- Bewertung
- 0.0
- Version
- 2.0.0
- Entwickler
- Nguyen Phi Hung 82
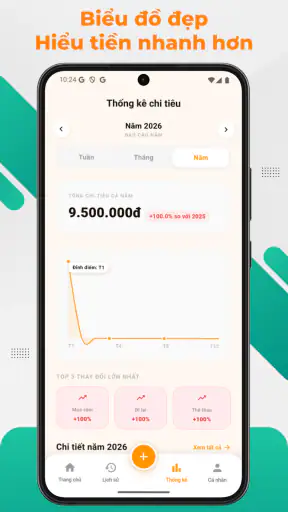
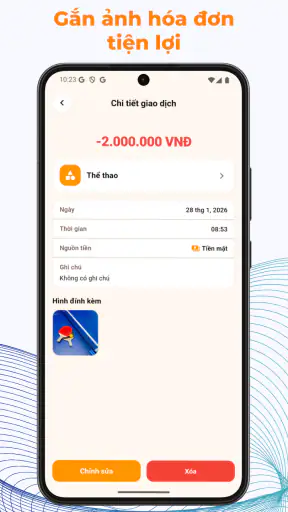
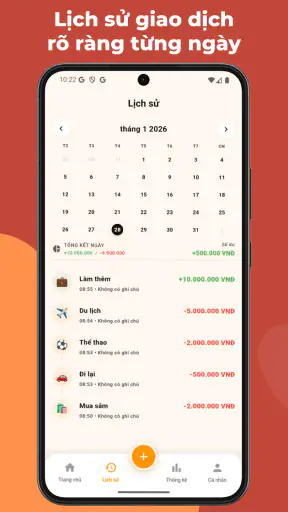
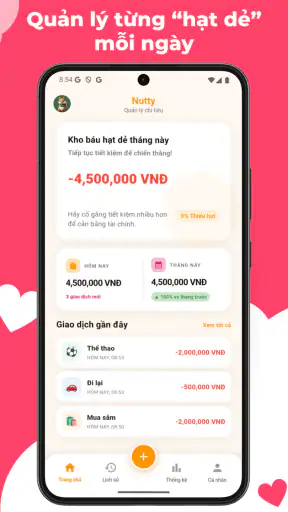
Ich habe Nutty – Quản lý chi tiêu mit einer einfachen Erwartung ausprobiert: Meine täglichen Geldbewegungen sollten nicht länger nur als verstreute Buchungen auf dem Kontoauszug existieren. Die Finanz-App möchte Einnahmen und Ausgaben direkt im Alltag festhalten und damit einen klareren Blick auf das eigene Verhalten schaffen. Dieser Ansatz ist nicht spektakulär, aber gerade deshalb interessant. Eine Haushalts-App muss mich nicht mit Diagrammen beeindrucken, sondern mich auch nach mehreren Wochen noch dazu bringen, kleine Beträge konsequent einzutragen.
Mein erster Eindruck war entsprechend zwiespältig. Nutty wirkt wie ein Werkzeug für Menschen, die ihre Finanzen selbst ordnen möchten, ohne gleich ein umfangreiches Budgetsystem einzurichten. Gleichzeitig hängt der Nutzen stark davon ab, ob man die tägliche Eingabe wirklich als Gewohnheit etabliert. Wer nur einmal neugierig durch die App schaut, erhält vermutlich wenig nachhaltigen Mehrwert. Wer dagegen regelmäßig notiert, kann aus den eigenen Ausgaben ein brauchbares persönliches Protokoll machen.
Vom schnellen Einstieg zur dauerhaften Finanzroutine
Warum die erste Woche überzeugend sein kann
In der ersten Woche gefällt mir vor allem die niedrige gedankliche Hürde. Ich muss nicht erst meine komplette finanzielle Vergangenheit rekonstruieren, um anzufangen. Für einen realistischen Test reicht es, die aktuellen Einnahmen und Ausgaben ab dem heutigen Tag zu beobachten. Genau das macht den Einstieg sinnvoll: Statt auf den perfekten Monatsanfang zu warten, kann ich sofort sehen, wohin mein Geld im Alltag fließt.
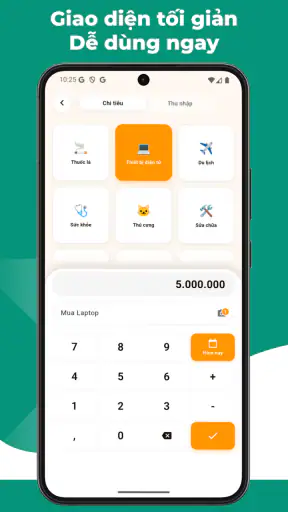
Ein typischer erster Tag könnte so aussehen: Morgens bezahle ich einen Kaffee, mittags ein Essen und abends noch einen Einkauf. Wenn ich diese Vorgänge zeitnah eintrage, entsteht bereits ein genaueres Bild als durch die bloße Erinnerung. Besonders kleine Ausgaben verschwinden sonst schnell aus dem Kopf. Nutty ist hier nützlich, weil die Anwendung mich zwingt, diese unscheinbaren Entscheidungen sichtbar zu machen.
Ich würde neuen Nutzern empfehlen, nicht mit zu vielen Regeln zu beginnen. Zuerst sollten nur die tatsächlich anfallenden Einnahmen und Ausgaben erfasst werden. Wer sofort jede Buchung perfekt sortieren, rückwirkend ergänzen und ein kompliziertes Zielsystem aufbauen möchte, macht aus einer einfachen Routine schnell eine lästige Verwaltungsaufgabe. Der bessere Weg ist, einige Tage lang konsequent zu protokollieren und erst danach zu prüfen, welche Ordnung im eigenen Alltag wirklich gebraucht wird.
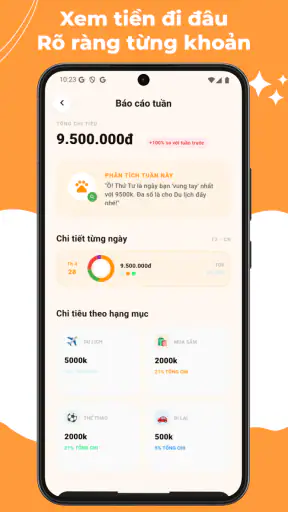
Der praktische Vorteil liegt dabei nicht unbedingt in einer einzelnen besonderen Funktion, sondern in der wiederholten Nutzung. Ein einzelner Eintrag verändert meine Finanzen nicht. Eine Reihe von Einträgen zeigt mir dagegen Muster: Häufen sich spontane Käufe an bestimmten Tagen? Sind die Ausgaben vor dem Monatsende höher als gedacht? Werden Einnahmen und Ausgaben regelmäßig verwechselt oder vergessen? Solche Fragen beantwortet keine Momentaufnahme, sondern nur ein gepflegtes Protokoll.
Für wen der unkomplizierte Ansatz passt
Nutty passt meiner Einschätzung nach besonders zu Einsteigern, Studierenden, Menschen mit überschaubarem Haushaltsplan und allen, die zunächst ein Gefühl für ihr Ausgabeverhalten entwickeln möchten. Auch wer bisher ausschließlich auf die Banking-App geschaut hat, kann von einer getrennten, bewussten Erfassung profitieren. Der Kontostand sagt mir, wie viel Geld noch vorhanden ist; eine manuelle Übersicht hilft mir eher zu verstehen, warum dieser Betrag kleiner geworden ist.
Die App kann außerdem für ein zeitlich begrenztes Vorhaben sinnvoll sein. Ich könnte sie beispielsweise während eines Sparmonats nutzen, um nicht nur größere Rechnungen, sondern auch spontane Kleinausgaben zu beobachten. Danach lässt sich besser entscheiden, ob eine dauerhafte Nutzung lohnt. Dieser Test ist hilfreicher als die pauschale Frage, ob man „besser mit Geld umgehen“ möchte, denn er verbindet die Aufzeichnungen mit einem konkreten persönlichen Ziel.
Wer dagegen mehrere Konten, Wertpapierdepots, wiederkehrende Rechnungen oder gemeinsame Haushaltskassen detailliert verwalten möchte, sollte seine Erwartungen vorsichtig halten. Nutty ist eine Finanz-App der einfachen Art und kein Ersatz für eine umfassende Finanzplanung. Für eine Familie mit vielen Beteiligten oder für Nutzer, die automatische Kontosynchronisierung erwarten, kann eine spezialisierte Haushaltslösung besser geeignet sein.
Was nach dem ersten Monat tatsächlich zählt
Nach dem anfänglichen Reiz beginnt der wichtigere Teil. In der ersten Woche macht das neue Gefühl, Ordnung zu schaffen, vieles leichter. Nach mehreren Wochen verschwindet dieser Motivationsschub. Dann entscheidet sich, ob Nutty einen festen Platz auf meinem Smartphone verdient. Der entscheidende Wert entsteht nicht durch das Öffnen der App, sondern durch die Qualität und Vollständigkeit der Einträge.
Ich sehe drei sinnvolle Nutzungsweisen. Erstens kann ich jede Ausgabe direkt nach dem Bezahlen festhalten. Das liefert die sauberste Übersicht, verlangt aber Disziplin. Zweitens kann ich einmal am Abend alles nachtragen. Das ist alltagstauglicher, birgt aber das Risiko, kleine Käufe zu vergessen. Drittens kann ich die App nur für eine bestimmte Kategorie oder ein Sparziel einsetzen. Diese Variante ist weniger vollständig, kann aber die beste sein, wenn eine lückenlose Buchführung im Alltag nicht realistisch ist.
Mein bevorzugter Kompromiss wäre die kurze Abendroutine. Ich würde mir einen festen Zeitpunkt suchen, an dem ich nicht in Eile bin, und die Tagesbewegungen sofort eintragen. Wichtig ist, dass diese Routine an etwas Bestehendes gekoppelt wird, etwa an das Prüfen des Kalenders oder das Vorbereiten des nächsten Tages. So muss ich nicht ständig daran denken. Die langfristige Stärke von Nutty hängt weniger von Begeisterung als von einem verlässlichen Auslöser im Tagesablauf ab.
Ein weiterer nützlicher Trick ist die wöchentliche Rückschau. Ich würde nicht nur auf die Summe schauen, sondern einzelne Einträge hinterfragen: War dieser Kauf geplant? Ist er einmalig oder wiederholt er sich? Hat eine Einnahme tatsächlich zur verfügbaren Summe beigetragen, oder handelt es sich nur um eine interne Umbuchung? Gerade diese Unterscheidung verhindert, dass die eigene Übersicht zwar vollständig aussieht, aber falsche Schlüsse nahelegt.
Manuelle Kontrolle gegenüber üblichen Alternativen
Im Vergleich zur klassischen Banking-App verlangt Nutty mehr aktive Mitarbeit. Eine Banking-App zeigt mir meist die tatsächlichen Kontobewegungen und spart dadurch Eingabearbeit. Dafür bleibt es dort oft bei einer Liste von Transaktionen, die ich erst gedanklich auswerten muss. Nutty kann als bewusstes Gegenstück funktionieren: Ich entscheide selbst, welche Einnahme oder Ausgabe in meine persönliche Übersicht gehört und wie ich sie im Alltag einordne.
Gegenüber einer Tabellenkalkulation wirkt eine spezielle App bequemer, weil ich nicht jedes Mal Spalten, Formeln oder Ansichten pflegen muss. Eine Tabelle bleibt allerdings flexibler, wenn ich komplizierte Regeln, mehrere Personen oder langfristige Szenarien abbilden möchte. Nutty ist daher nicht automatisch die bessere Lösung, sondern die angenehmere Wahl für eine einfache, regelmäßig wiederholte Erfassung.
Auch Papier hat einen überraschenden Vorteil: Ein Notizbuch liegt sichtbar auf dem Tisch und kann sehr direkt wirken. Die App ist dagegen leichter durchsuchbar und im Smartphone-Alltag schneller erreichbar. Für mich wäre Nutty dann überlegen, wenn ich ohnehin das Telefon zur Hand habe und die Eintragung nicht auf später verschiebe. Wer digitale Benachrichtigungen oder zusätzliche Apps bereits als Belastung empfindet, könnte mit einer schlichten Liste besser zurechtkommen.
Die Belastung der täglichen Pflege
Die größte Reibung entsteht durch die manuelle Pflege. Jede ausgelassene Ausgabe schwächt die Aussagekraft der Übersicht. Ein vergessenes Getränk ist kein großes Problem, aber mehrere vergessene Kleinigkeiten können am Monatsende ein falsches Gefühl von Kontrolle erzeugen. Deshalb würde ich die App nicht als magische Lösung betrachten. Sie macht die Finanzbeobachtung sichtbar, nimmt mir aber nicht die Verantwortung ab, ehrlich und vollständig zu dokumentieren.
Besonders schwierig sind unregelmäßige Zahlungen. Eine Jahresrechnung, eine Rückerstattung oder eine Ausgabe, die ich mit jemand anderem teile, passt nicht so leicht in eine tägliche Routine. Hier sollte ich mir beim Eintragen eine kurze Notiz außerhalb der App machen oder die Buchung später noch einmal prüfen, statt sie einfach zu ignorieren. Der Nutzen einer einfachen Anwendung endet dort, wo meine persönliche Finanzsituation viele Sonderfälle enthält.
Auch die nachträgliche Korrektur kann ermüden. Wenn ich mehrere Tage auslasse, muss ich mich auf Erinnerungen und Kontoauszüge verlassen. Das kostet deutlich mehr Zeit als eine kurze tägliche Eingabe. Mein Rat wäre deshalb, bei einer Unterbrechung nicht den gesamten vergangenen Zeitraum perfekt rekonstruieren zu wollen. Besser ist es, einen klaren Neustart zu machen und die Lücke als Hinweis zu nehmen, dass der bisherige Zeitpunkt für die Routine nicht funktioniert hat.
Wo die Motivation nachlässt
Die Ermüdung entsteht nicht nur durch Tipparbeit. Auch die emotionale Seite spielt eine Rolle. Wer jeden Tag sieht, wie oft er spontan Geld ausgibt, kann sich schnell kontrolliert oder frustriert fühlen. Ich halte es für sinnvoller, die Einträge zunächst als Beobachtung statt als Bewertung zu betrachten. Die App soll mir zeigen, was passiert, nicht mich für jede Entscheidung bestrafen.
Ein zweiter Ermüdungsfaktor ist die fehlende unmittelbare Belohnung. Nach einer Woche sorgfältiger Pflege ist das Konto nicht automatisch größer. Die Veränderung zeigt sich erst, wenn ich aus den Aufzeichnungen eine Handlung ableite: einen unnötigen Ausgabentag reduziere, ein Sparziel anpasse oder eine wiederkehrende Gewohnheit erkenne. Ohne diese Rückkopplung wird Nutty leicht zu einem digitalen Kassenbuch, das zwar Arbeit verursacht, aber keine Entscheidung beeinflusst.
Deshalb würde ich mir nicht vornehmen, jeden Eintrag ständig zu analysieren. Eine kurze tägliche Erfassung und eine ruhige wöchentliche Betrachtung reichen für viele Nutzer aus. Wer jede kleine Schwankung sofort interpretieren möchte, macht den Prozess unnötig schwer. Die beste Nutzung ist nicht die maximal detaillierte, sondern diejenige, die ich auch in stressigen Wochen durchhalten kann.
Version, Gerätebasis und Alltagstauglichkeit
Nutty wird von Nguyen Phi Hung 82 entwickelt und ist kostenlos erhältlich. Die aktuelle Version ist 2.0.0 und läuft auf Geräten ab Android 6.0. Damit richtet sich die App auch an Nutzer, die kein besonders neues Smartphone verwenden. Für eine Anwendung, deren Kern in kurzen täglichen Einträgen liegt, ist diese breite Gerätebasis praktisch: Ich brauche nicht zwingend ein modernes Premiumgerät, um die Grundidee umzusetzen.
Die App gehört zur Kategorie Finanzen und ist ab null Jahren freigegeben. Das klingt selbstverständlich, ist aber für gemeinsam genutzte Geräte oder Familienhaushalte angenehm. Gleichzeitig sollte man die Altersfreigabe nicht mit einer Empfehlung für Kinder verwechseln. Finanzielle Einträge können persönliche Informationen enthalten; bei jüngeren Nutzern wäre eine gemeinsame Erklärung sinnvoll, welche Beträge eingetragen werden und wer die Übersicht sehen kann.
Die Reichweite von über fünfzigtausend Installationen zeigt, dass Nutty nicht völlig unbekannt ist, aber ich würde daraus keine Aussage über die Qualität der eigenen Finanzroutine ableiten. Entscheidend bleibt, ob die App zu meinem Verhalten passt. Ein kostenloser Einstieg senkt das Risiko des Ausprobierens, ersetzt aber nicht die Prüfung, ob die tägliche Pflege nach dem ersten Interesse noch realistisch ist.
Wann eine andere Lösung die bessere Wahl ist
Ich würde Nutty nicht empfehlen, wenn automatische Erfassung für mich unverzichtbar ist. Wer keine Buchungen manuell eintragen möchte, wird den zentralen Arbeitsaufwand wahrscheinlich als störend empfinden. In diesem Fall ist eine Banking- oder Budget-App mit automatischer Kontenanbindung passender, sofern sie den eigenen Sicherheits- und Datenschutzanforderungen entspricht.
Auch für detaillierte gemeinsame Finanzen ist Vorsicht angebracht. Wenn mehrere Personen gleichzeitig Ausgaben erfassen, Zuständigkeiten klären und gemeinsame Ziele verfolgen sollen, braucht es meist Rollen, Synchronisierung oder speziellere Haushaltsfunktionen. Eine einfache persönliche Übersicht kann hier zu viele Absprachen außerhalb der App erfordern.
Für Nutzer mit sehr unregelmäßigen Einnahmen kann Nutty trotzdem interessant sein, aber nur mit einer klaren eigenen Methode. Ich würde dann nicht allein den aktuellen Kontostand betrachten, sondern Einnahmen nach ihrem tatsächlichen Verwendungszweck trennen. Wer diese zusätzliche Ordnung nicht selbst herstellen möchte, sollte eine Lösung wählen, die unregelmäßige Budgets und Rücklagen stärker unterstützt.
Mein Urteil nach dem Ende des Neuheitseffekts
Nach dem ersten Ausprobieren bleibt bei mir kein Eindruck von einer umfassenden Finanzzentrale, sondern von einem fokussierten Begleiter für manuelle Einnahmen- und Ausgabeneinträge. Das ist zugleich die Stärke und die Grenze. Nutty kann mir helfen, bewusster hinzusehen, besonders wenn ich bisher nur gelegentlich meinen Kontostand kontrolliert habe. Die App kann aber nicht entscheiden, welche Ausgaben sinnvoll sind, und sie kann keine Routine erzwingen.
Ob sie dauerhaft auf dem Smartphone bleibt, hängt deshalb von einem einfachen Test ab: Trage ich meine Bewegungen nach einigen Wochen noch ein, und treffe ich danach tatsächlich bessere Entscheidungen? Wenn beide Antworten ja lauten, verdient Nutty einen festen Platz. Wenn ich regelmäßig Einträge nachholen muss oder die Zahlen ohne Konsequenz betrachte, wird die Anwendung eher zur zusätzlichen Pflicht.
Ich würde sie einem Freund empfehlen, der seine täglichen Finanzen unkompliziert beobachten möchte und bereit ist, dafür selbst ein wenig Disziplin aufzubringen. Für einen ersten Überblick, einen Sparmonat oder die Kontrolle kleiner Alltagsausgaben ist der Ansatz nachvollziehbar und praktisch. Wer automatische Synchronisierung, komplexe Haushaltsplanung oder umfangreiche Finanzanalyse sucht, sollte dagegen direkt nach einer spezialisierten Alternative greifen.
Mein langfristiges Fazit fällt daher vorsichtig positiv aus: Nutty ist dann wertvoll, wenn die App eine kleine, wiederholbare Gewohnheit unterstützt, nicht wenn sie nur einmal neugierig geöffnet wird. Der kostenlose Charakter und die niedrige Einstiegshürde machen den Test leicht. Der eigentliche Preis ist die Aufmerksamkeit, die ich täglich investieren muss. Für eine einfache persönliche Ausgabenübersicht kann sich das lohnen; für anspruchsvollere Finanzorganisation ist ein anderes Werkzeug wahrscheinlich die bessere Wahl.
Wer die Anwendung ausprobieren möchte, sollte nicht mit einem perfekten Budget starten. Ich würde eine Woche lang alle Einnahmen und Ausgaben möglichst zeitnah erfassen, anschließend die häufigsten Muster betrachten und erst dann entscheiden, ob die Routine tragfähig ist. Genau an diesem Punkt zeigt sich, ob Nutty mehr als ein kurzer Versuch bleibt: nicht durch den ersten Eindruck, sondern durch den Nutzen, der im gewöhnlichen, manchmal hektischen Alltag bestehen bleibt.


